2026年的学区房市场,是沉默的。但沉默下的价值重估,也在悄悄地进行着。三季度收官,杭州主城区26所重点学区合计成交1151套。数据背后,对应了每一个家庭的真实抉择。一起来看下。
01 数据详情
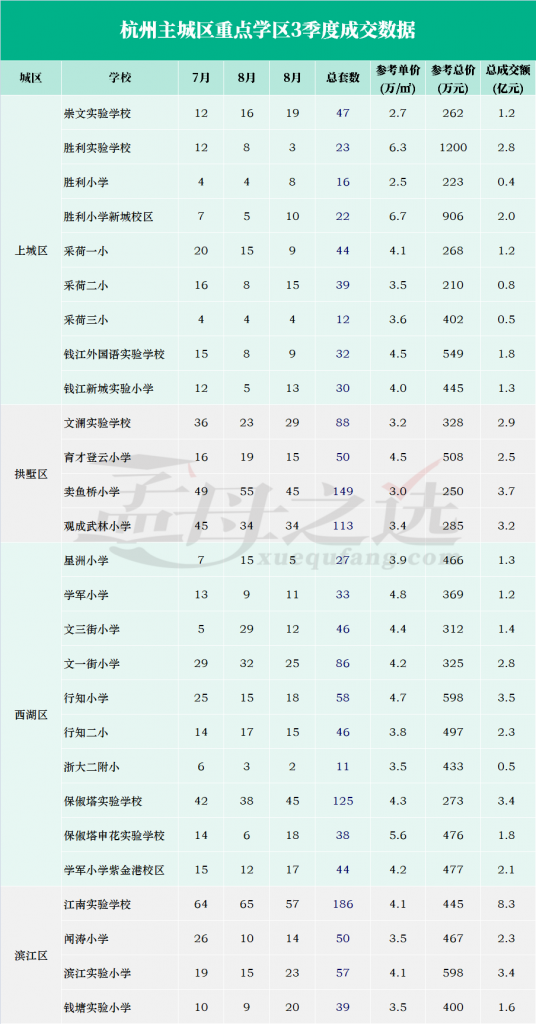
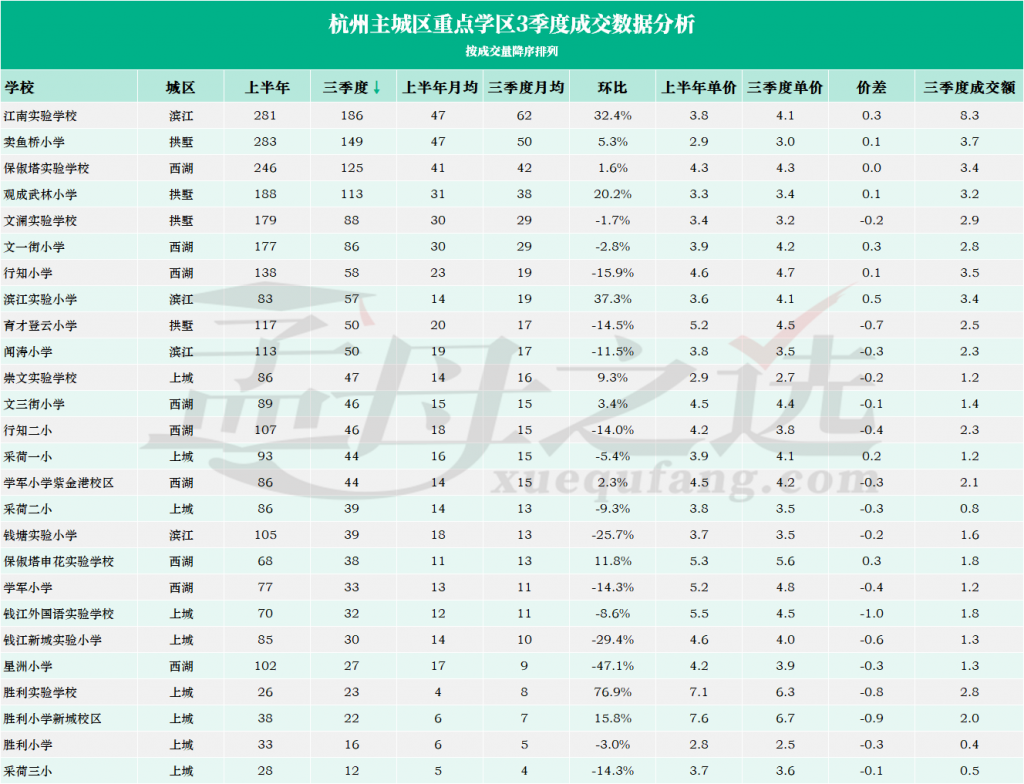
环比二季度,数据基本持平,同比上半年月均下滑约15%。表面看,这是一组“不温不火”的数据;但拆解结构后,却是一幅冰火两重天的分化图景。每一笔成交,都是一次用真金白银投出的票,不同的家庭有着不同的追求。追求确定性。江南实验学校以186套成交、环比增长32.4%、单价从3.8万/㎡逆势上涨至4.1万/㎡的成绩,成为唯一实现“量价齐升”的头部学区。滨江区九年一贯制加总价可控加产业人口支撑,在整体下行时反而成为“避险资产”。保俶塔实验学校125套、单价持平4.3万/㎡,九年一贯制的确定性成为其抗跌的核心支撑。而星洲小学成交27套、环比暴跌47.1%,单价从4.2万/㎡跌至3.9万/㎡;钱江新城实验小学成交30套、环比下滑29.4%,单价从4.6万/㎡跌至4.0万/㎡。确定性强的学区被争抢,确定性弱的学区被抛弃,中间地带最危险。追求流动性。卖鱼桥小学以149套成交、81㎡、250万的低总价门槛,稳坐“走量之王”。采荷一小/二小以60㎡、3.8万/㎡、套均200万的“迷你刚需”画像,合计成交83套,成为流动性最好的学区之一。而胜利实验学校以179㎡、6.3万/㎡、套均1200万的“高总价改善”画像,成交仅23套,流动性最差。90㎡以下占比58%,180㎡以上仅占6%,学区房的“刚需化”不可逆——当投资客离场,只剩下真正需要上学的家庭在支撑市场。
追求性价比。 闻涛小学以132㎡、3.5万/㎡、套均467万的“大户型刚改”画像,成为性价比之王,成交50套。上城“胜利系”则以降价换量:胜利实验学校成交23套、环比暴增769%,但单价从7.1万/㎡跌至6.3万/㎡;胜利小学新城校区成交22套、环比增长158%,单价从7.6万/㎡跌至6.7万/㎡。这是直白的“以价换量”,用价格信仰换取流动性。
02 月度走势
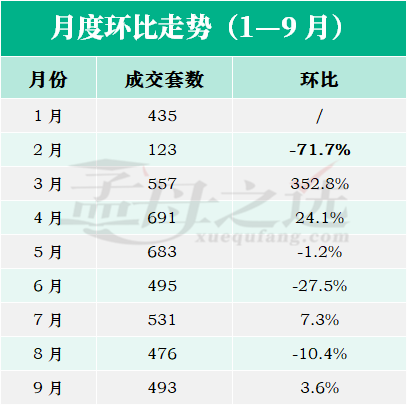
月度的成交数据勾勒出一条清晰的“冲高回落、低位横盘”曲线。4月691套是年内高点,此后逐月回落,6至9月稳定在476至531套区间,市场进入典型的“L型”筑底阶段。7月531套的“假反弹”主要靠卖鱼桥(49套)、保俶塔(42套)、观成武林(45套)三所走量盘支撑,三者合计占比25.6%,并非全局性回暖。8至9月连续低于500套,说明买卖双方在价格上仍未达成共识——买家等降价,卖家等回暖,僵持不下。3月的小阳春是惯性金三银四的预期与政策双重刺激,4月的高点是需求释放,6月之后的横盘是信心耗尽。成交量的萎缩并未换来价格的企稳,反而呈现“量价背离”的危险信号。市场的底,不是一天筑成的,但信心的流失,往往只在一夜之间。
03 城区分化
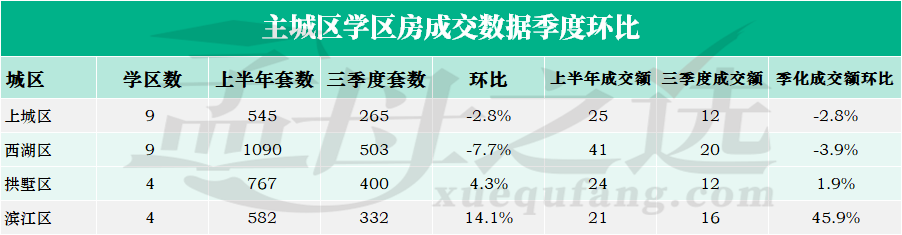
滨江区以332套成交、环比增长14.1%的成绩领跑四区,成交额环比暴增45.9%,江南实验、滨江实验、闻涛小学三所齐发力。核心逻辑清晰:九年一贯制加总价可控加产业人口支撑,在整体下行时反而成为“避险资产”。拱墅区依托卖鱼桥、观成武林、文澜实验三所走量盘,成交量环比增长4.3%,低调但稳健,可谓“闷声发财”。上城区则相对纠结:成交量环比下跌2.8%,但胜利实验、胜利新城单价分别下跌0.8万、0.9万/㎡,换来了成交量环比暴增769%、158%。这是赤裸裸的“以价换量”,代价是价格体系的重构。西湖区的处境则相对尴尬:学区数最多、挂牌量最大,但成交量环比下跌7.7%,成交额环比下滑3.9%。高总价、老房龄、供给过剩,三重压力叠加之下,星洲小学成交腰斩、学军小学下滑14.3%、行知小学下滑15.9%,曾经的教育高地正在经历一场残酷的“价值重估”。形象一点就是滨江在抢人,拱墅在抢量,上城在抢钱,西湖在抢跑。
04 面积段与学区产品定位
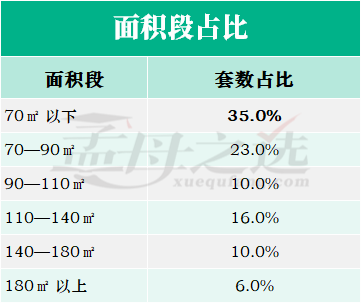
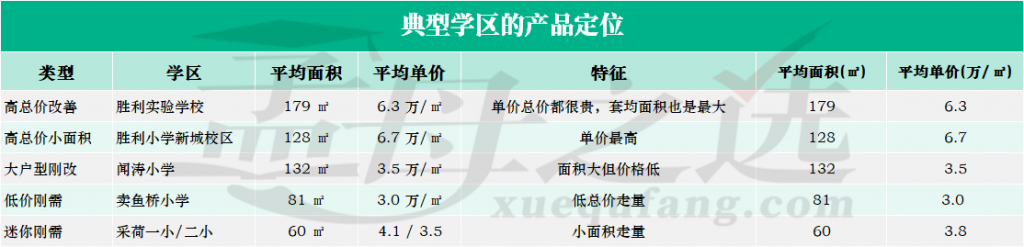
70㎡以下占比35.0%,70至90㎡占比23.0%,两者合计58%——这是当前学区房市场最真实的底色:刚需主导,改善承压,豪宅冰冻。90至110㎡占比10.0%,110至140㎡占比16.0%,140至180㎡占比10.0%,180㎡以上仅占6.0%。面积段分布呈现明显的“哑铃型”结构:小面积刚需盘走量,大面积豪宅盘冰冻,中间改善盘承压。这一结构与当前经济环境、收入预期、学区房“去投资化”趋势高度吻合。当投资客离场,只剩下真正需要上学的家庭在支撑市场,总价敏感度成为决定性因素。以胜利实验学校为例,平均面积179㎡、单价6.3万/㎡、套均总价1200万,成交仅23套,流动性最差;而卖鱼桥小学81㎡、3.0万/㎡、套均250万,成交149套,流动性最好。学区房的“刚需化”不可逆,未来的市场,属于那些“总价可控、学区确定”的优质资产,而非“单价高、总价更高”的豪宅盘。胜利实验学校以179㎡、6.3万/㎡、套均1200万的“高总价改善”画像,成为流动性最差的典型。成交23套,环比虽暴增769%,但基数极低,且单价下跌0.8万/㎡,说明高总价学区房正在经历“降价也难走量”的困境。胜利小学新城校区以128㎡、6.7万/㎡的“高总价小面积”画像,单价最高但总价可控,成交22套、环比增长158%,是上城区“以价换量”的典型代表。
闻涛小学以132㎡、3.5万/㎡、套均467万的“大户型刚改”画像,成为性价比之王,成交50套、环比下滑11.5%,但绝对量仍可观。卖鱼桥小学以81㎡、3.0万/㎡、套均250万的“低价刚需”画像,成为成交之王,149套的成绩足以说明一切。采荷一小/二小以60㎡、3.8万/㎡、套均200万的“迷你刚需”画像,成为流动性最好的学区之一,合计成交83套。学区房的“阶级固化”正在形成——刚需盘走量,改善盘承压,豪宅盘冰冻。
05 价格逻辑重构
2026年三季度的杭州学区房市场,是一场“确定性”与“流动性”的重新定价。三个核心结论:第一,市场从“普涨”进入“K型分化”,江南实验、卖鱼桥、保俶塔等确定性强的学区量价双稳,星洲、胜利小学、采荷三小等确定性弱的学区量价齐跌,中间地带最危险。第二,“以价换量”成为上城区的主旋律,胜利实验、胜利新城单价下跌0.8至0.9万/㎡,换来了成交量暴增,但代价是价格信仰的崩塌——一旦降价预期形成,反弹将遥遥无期。第三,刚需主导,改善承压,豪宅冰冻,90㎡以下占比58%,180㎡以上仅占6%,学区房正在回归“居住属性”,投资属性持续弱化。
短期看,挂牌量继续攀升(文澜1076套、江南实验1357套),价格仍有下行压力。中期看,九年一贯制学区(江南实验、保俶塔)抗跌性最强,低总价刚需盘(卖鱼桥、采荷)流动性最好。长期看,学区房不会消亡,但“闭眼买、躺着赚”的时代已经结束。未来的学区房,拼的是“确定性”和“流动性”,而不是“信仰”。学区房不会消失,但它的逻辑已经彻底改变——从“投资品”回归“消费品”,从“信仰”回归“理性”。未来学区房的价值发现一定是那些“总价可控、学区确定、居住舒适”的优质资产。价格锚点也应该从“学区溢价”转向“居住价值+学区价值”的双重价值考量。

 微信朋友圈